

Analyse von bonify Bonitätsmanager von Appwee
Wenn ich meine Bonität einschätzen möchte, will ich vor allem zwei Dinge: einen verständlichen Überblick und eine klare Vorstellung davon, was ich mit den Informationen anfangen kann. Der Bonitätsmanager von bonify richtet sich genau an Menschen, die ihre finanzielle Situation im Blick behalten oder sich auf eine wichtige Entscheidung vorbereiten möchten. Ich finde den Ansatz praktisch, solange man die App als Orientierungshilfe versteht – und nicht als Ersatz für die Prüfung durch eine Bank, einen Vermieter oder eine andere Stelle.
Bonität im Alltag verständlicher einordnen
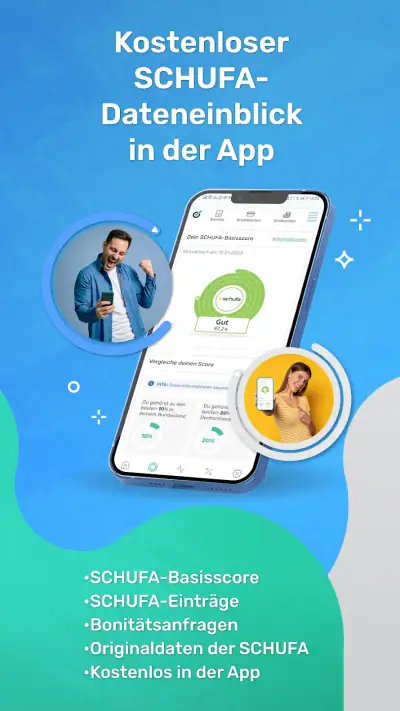
bonify Bonitätsmanager ist eine kostenlose Finanz-App rund um die eigene Bonität und SCHUFA-Auskunft. Der Anbieter bonify verbindet damit ein Thema, das häufig erst bei einer konkreten Anfrage wichtig wird, mit einem mobilen Zugang für den Alltag. Die App ist ab null Jahren freigegeben, was natürlich nicht bedeutet, dass sie für Kinder gedacht ist: Ihr Nutzen liegt vor allem bei Erwachsenen, die etwa eine Wohnung suchen, einen Kredit vergleichen oder ihre Finanzdaten besser verstehen möchten.
Der Unterschied zu einer gewöhnlichen Banking-App ist wichtig. Dort prüfe ich meist Kontostände, Buchungen und Budgets. Hier steht dagegen die Frage im Mittelpunkt, wie meine Kreditwürdigkeit beziehungsweise die dazugehörige Auskunft aussieht. Wer nur seine täglichen Ausgaben sortieren möchte, findet in einer Haushaltsbuch-App wahrscheinlich passendere Werkzeuge. Wer wissen will, welche Rolle eine Bonitätsauskunft bei einer größeren finanziellen Entscheidung spielt, bekommt mit bonify einen deutlich gezielteren Einstieg.
Im Store wird die App mit einem Durchschnitt von 4,1 bei rund 11.000 Bewertungen geführt; außerdem kommt sie auf mehr als eine Million Installationen. Das spricht für eine breite Nutzung, sagt aber allein wenig darüber aus, ob sie zum eigenen Bedarf passt. Für mich ist entscheidender, dass Bonität hier nicht bloß als abstrakte Zahl behandelt werden sollte: Eine Auskunft muss im jeweiligen Zusammenhang gelesen werden, und einzelne Informationen können für eine konkrete Entscheidung unterschiedlich wichtig sein.
Im Alltag würde ich die App deshalb nicht ständig öffnen wie einen Messenger oder ein Konto. Sinnvoller ist ein gelegentlicher, gezielter Blick: etwa bevor ich Unterlagen für eine Wohnungsbewerbung zusammenstelle oder wenn ich meine finanzielle Ausgangslage überprüfen will. So bleibt der Zweck klar, und ich erwarte nicht, dass eine Bonitäts-App meine gesamte Finanzplanung übernimmt.
Was der Versionsstand über die Entwicklung aussagt
Die App ist seit dem 29. März 2017 verfügbar und wird inzwischen in Version 3.25.1 geführt. Daraus lässt sich eine längere Produktgeschichte ablesen, aber nicht automatisch, welche einzelnen Funktionen sich wann verändert haben. Ich würde den aktuellen Versionsstand daher als Hinweis auf ein fortgeführtes Produkt verstehen, nicht als Beleg für eine bestimmte neue Funktion oder ein bestimmtes Leistungsversprechen.
Für bestehende Nutzer zählt weniger die Versionsnummer als die Frage, ob der Zugang zu den wichtigen Informationen im eigenen Alltag zuverlässig und verständlich bleibt. Wer bonify bereits nutzt, sollte nach Aktualisierungen vor allem darauf achten, ob sich Darstellung, Navigation oder Abläufe verändert haben und ob gespeicherte Angaben weiterhin nachvollziehbar erscheinen. Das ist ein sinnvoller Nutzertest, ohne aus einer Versionsangabe mehr herauszulesen, als sie tatsächlich belegt.
Neue Nutzer können sich an einer einfachen Reihenfolge orientieren: zuerst klären, welche konkrete Frage sie beantworten möchten, dann die passende Auskunft oder Prüfung in der App suchen und anschließend die Erklärung sorgfältig lesen. Wer sofort ein einzelnes Ergebnis herausgreift, ohne den Kontext zu beachten, riskiert eine übertriebene Interpretation. Gerade bei Bonitätsinformationen ist der Unterschied zwischen einem Überblick und einer verbindlichen Entscheidung wichtig.
Ein realistischer Einsatz vor der Wohnungssuche
Ein typischer Anwendungsfall wäre für mich die Vorbereitung auf eine Wohnungssuche. Noch bevor ich Unterlagen verschicke, würde ich die App nutzen, um mich mit der eigenen Bonitätsauskunft auseinanderzusetzen und offene Fragen früh zu erkennen. Das ersetzt weder die Kommunikation mit dem Vermieter noch die übrigen Bewerbungsunterlagen. Es kann aber helfen, nicht erst im letzten Moment festzustellen, dass ich eine Auskunft benötige oder einen Eintrag genauer verstehen möchte.
Mein konkreter Tipp wäre, die Bonitätsprüfung nicht zwischen zwei Terminen hastig zu erledigen. Besser ist ein ruhiger Moment, in dem ich Angaben prüfen und mir notieren kann, was ich nicht verstehe. Falls eine Information falsch oder unvollständig wirkt, sollte ich nicht einfach annehmen, dass die App sie selbst korrigieren kann. Dann ist es sinnvoll, den vorgesehenen Klärungsweg für die betreffende Auskunft zu prüfen und die Unterlagen geordnet bereitzuhalten.
Auch beim Vergleich von Finanzangeboten kann ein Überblick nützlich sein, sollte aber nicht mit einer Zusage verwechselt werden. Banken und andere Anbieter berücksichtigen ihre eigenen Kriterien. Eine gute oder schwache Einschätzung in einer App sagt deshalb nicht sicher voraus, wie ein bestimmter Antrag ausgeht. Ich würde bonify hier als Vorbereitung und Orientierung verwenden, nicht als Versprechen für einen Kredit oder einen Mietvertrag.
Galerie
Was die App gut abdeckt – und wo ich Grenzen sehe
Die Stärke des Bonitätsmanagers liegt in seiner klaren thematischen Ausrichtung. Statt Bonität als Nebenaspekt in einer allgemeinen Finanzübersicht unterzubringen, macht die App die Auskunft selbst zum Ausgangspunkt. Für Einsteiger ist das hilfreich, weil sich die Aufmerksamkeit auf ein konkretes Anliegen richtet. Wer dagegen detaillierte Haushaltsplanung, Sparziele oder eine vollständige Vermögensübersicht sucht, sollte nicht erwarten, dass eine Bonitäts-App diese Aufgaben ebenso gut erledigt.
Ein weiterer praktischer Vorteil ist der mobile Zugang: Ich kann mich mit dem Thema beschäftigen, wenn es für mich relevant wird, statt erst nach einer passenden Desktop-Lösung suchen zu müssen. Gleichzeitig verlangt eine solche App einen sorgfältigen Umgang mit sensiblen Finanzinformationen. Ich würde vor der Nutzung prüfen, ob ich mich auf meinem Gerät in einer geschützten Umgebung befinde, und persönliche Angaben nicht beiläufig auf einem gemeinsam genutzten Bildschirm öffnen.
Der kostenlose Einstieg senkt die Hürde, sich mit der eigenen Bonität zu befassen. Daneben sind In-App-Käufe von 19,99 bis 108,00 Euro bei Abrechnung über Google Play aufgeführt. Bevor ich etwas bezahle, würde ich genau prüfen, welche Leistung im konkreten Angebot enthalten ist und ob sie meinem Anlass tatsächlich hilft. Wer lediglich einen allgemeinen Überblick sucht, sollte nicht vorschnell annehmen, dass ein kostenpflichtiger Zusatz nötig ist; wer eine bestimmte Auskunft für einen konkreten Zweck braucht, sollte dagegen sorgfältig vergleichen, welche Form verlangt wird.
In diesem Punkt unterscheidet sich bonify von einer direkten Anfrage bei einer Auskunftei oder von einem Angebot, das über eine Bank bereitgestellt wird. Der direkte Weg kann besser sein, wenn ich genau weiß, welches Dokument eine Stelle akzeptiert oder wenn ich eine konkrete Unstimmigkeit klären muss. Die App ist eher für den niedrigschwelligen Zugang und die regelmäßige Orientierung interessant. Das eine ersetzt das andere nicht automatisch.
Für wen sich der Bonitätsmanager lohnt
Ich würde die App besonders Menschen empfehlen, die ihre Bonität bisher nur dann beachten, wenn sie plötzlich eine Wohnung, Finanzierung oder andere größere Verpflichtung planen. Sie kann helfen, das Thema rechtzeitig auf die persönliche Aufgabenliste zu setzen und sich mit einer Auskunft vertraut zu machen, bevor Zeitdruck entsteht. Auch wer bereits eine Bonitätsauskunft kennt, aber gern mobil darauf zugreift, dürfte den spezialisierten Ansatz schätzen.
Weniger passend ist sie für Personen, die ausschließlich ihre Einnahmen und Ausgaben verwalten wollen oder die eine garantierte Einschätzung für einen bestimmten Kredit erwarten. Ebenso ist eine allgemeine App-Erklärung nicht automatisch die richtige Lösung, wenn es um einen strittigen Eintrag, rechtliche Fragen oder die verbindlichen Unterlagen eines Vertragspartners geht. In solchen Fällen würde ich die zuständige Stelle direkt kontaktieren und mich nicht allein auf eine App-Ansicht verlassen.
Wer ein älteres Gerät nutzt, sollte außerdem die Systemvoraussetzung beachten: Benötigt wird mindestens Android 9. Für iPhone-Nutzer ist diese konkrete Mindestangabe nicht maßgeblich; vor der Installation zählt dort die Kompatibilität im jeweiligen App-Angebot. Das ist ein kleiner, aber nützlicher Check, bevor man Zeit in die Einrichtung investiert.
Was ich vor der Nutzung und künftig im Blick behalten würde
Vor dem Start würde ich mir drei Fragen stellen: Brauche ich gerade einen allgemeinen Überblick oder ein Dokument für eine bestimmte Stelle? Verstehe ich, welche Informationen ich in der App anschaue? Und bin ich bereit, sensible Angaben auf dem Gerät sorgfältig zu schützen? Diese kurze Prüfung verhindert, dass ich eine Bonitäts-App aus Gewohnheit installiere, obwohl eine direkte Anfrage oder ein anderes Finanzwerkzeug besser zum Anliegen passt.
Bei künftigen Aktualisierungen würde ich vor allem auf nachvollziehbare Erklärungen, einen klaren Umgang mit Änderungen und einen unkomplizierten Weg zur Klärung von Fragen achten. Die Versionsnummer allein verrät nicht, ob solche Punkte verbessert wurden. Für mich wäre der praktische Maßstab, ob ich nach einem Update weiterhin verstehe, welche Auskunft ich sehe, wofür sie gedacht ist und was mein sinnvoller nächster Schritt wäre.
Mein Gesamturteil fällt positiv, aber bewusst nüchtern aus: bonify bietet einen zugänglichen, auf Bonität konzentrierten Einstieg und kann vor wichtigen finanziellen Entscheidungen nützlich sein. Am stärksten ist die App, wenn ich sie als Werkzeug zur Vorbereitung und Orientierung nutze. Wenn ich eine verbindliche Zusage, umfassende Finanzplanung oder die direkte Klärung eines strittigen Datensatzes brauche, ist ein anderer Weg meist geeigneter. Der größte Nutzen entsteht, wenn ich die Auskunft rechtzeitig prüfe und sie nicht mit einer Entscheidung des späteren Vertragspartners verwechsle.
bonify Bonitätsmanager Vor- und Nachteile
- Kostenloser Zugang zur eigenen Bonitätsübersicht.
- Erkennt mögliche fehlerhafte oder veraltete SCHUFA-Einträge.
- Benachrichtigt bei Veränderungen der Bonität.
- Übersichtliche Aufbereitung wichtiger Bonitätsinformationen.
- Praktisch
- um die eigene finanzielle Entwicklung im Blick zu behalten.
- Für einige Funktionen ist ein Nutzerkonto erforderlich.
- Zur Identitätsprüfung müssen persönliche Daten angegeben werden.
- Bonitätsinformationen können zeitverzögert aktualisiert sein.
- Zusatzangebote können neben den kostenlosen Funktionen erscheinen.
- Die App kann keine falschen Einträge selbstständig bei der SCHUFA korrigieren.
bonify Bonitätsmanager Häufig gestellte Fragen
Was ist der bonify Bonitätsmanager?
Der bonify Bonitätsmanager ist ein digitales Angebot, mit dem Nutzer ihre Bonitätsinformationen und ausgewählte persönliche Finanzdaten einsehen können. Je nach verfügbarem Leistungsumfang lassen sich beispielsweise Angaben zum SCHUFA-Score, zur finanziellen Übersicht oder zu Änderungen rund um die eigene Bonität abrufen. Welche Funktionen und Daten angezeigt werden, kann sich ändern und hängt unter anderem von der Identitätsprüfung sowie den jeweils geltenden Bedingungen ab.
Ist die Nutzung des bonify Bonitätsmanagers kostenlos?
Bonify bewirbt bestimmte Funktionen des Bonitätsmanagers kostenfrei; für einzelne Zusatzleistungen können jedoch Gebühren oder abweichende Bedingungen gelten. Prüfen Sie deshalb vor der Registrierung und vor jeder kostenpflichtigen Bestellung die aktuelle Preisübersicht in der App oder auf der offiziellen Website. Achten Sie besonders auf Hinweise zu Abrechnung, Laufzeit und Kündigung, damit Sie wissen, welche Funktionen kostenlos sind und ob ein kostenpflichtiges Angebot für Sie infrage kommt.
Welche persönlichen Daten benötigt bonify, und wie sicher sind sie?
Für die Anmeldung und den Zugriff auf persönliche Bonitätsinformationen kann bonify Angaben zur Identität und weitere personenbezogene Daten abfragen. Welche Daten erforderlich sind, hängt von der gewählten Funktion ab. Da es sich um sensible Finanz- und Identitätsinformationen handelt, sollten Sie vor der Nutzung die aktuelle Datenschutzerklärung lesen und Berechtigungen bewusst erteilen. Verwenden Sie ein sicheres Passwort, schützen Sie Ihr Smartphone und teilen Sie Ihre Zugangsdaten niemals mit anderen Personen.
Kann ich über bonify meine SCHUFA-Daten und meinen Score einsehen?
Der Bonitätsmanager kann je nach aktueller Verfügbarkeit Informationen rund um die SCHUFA und den persönlichen Bonitätsstatus bereitstellen. Umfang, Aktualität und Darstellung können sich von einer Auskunft unterscheiden, die Sie direkt bei der SCHUFA anfordern. Wenn ein Eintrag falsch oder veraltet erscheint, sollten Sie die Angaben sorgfältig prüfen und sich zur Klärung an die zuständige Auskunftei wenden. Die App selbst entscheidet nicht darüber, ob ein Kredit oder Vertrag genehmigt wird.
Für wen eignet sich der bonify Bonitätsmanager, und was sollte ich vor dem Download beachten?
Die App kann für Personen nützlich sein, die ihre Bonitätsinformationen digital im Blick behalten und ihre finanzielle Situation übersichtlich prüfen möchten. Vor dem Download sollten Sie kontrollieren, ob Ihr Gerät und Betriebssystem unterstützt werden und ob die benötigten Funktionen in Ihrem Land verfügbar sind. Laden Sie die Anwendung nur aus dem offiziellen App Store oder von einer offiziellen bonify-Seite herunter. Vergleichen Sie außerdem Funktionsumfang, Datenschutzbedingungen und mögliche Kosten mit Ihren Erwartungen.

Herunterladen













